請一起支持『1919食物銀行』

2016年5月8日 星期日

抽籤公告:2739寒舍,申購日5/9~5/11,預期價差 9.05 元/股,預期獲利率 17.94 %


寒舍餐旅正籌畫自有品牌 目標「品牌輸出」打亞洲盃!

鉅亨網記者王莞甯 台北  2016-04-19 15:50 


寒舍餐旅董事長賴英里(左)與執行長蔡伯翰(右)。(圖:鉅亨網記者王莞甯攝)

寒舍餐旅(2739-TW)今(19)日召開上巿前業績發表會,寒舍餐旅董事長賴英里表示,未來寒舍餐旅將聚焦亞太區泛華人市場,不排除往中國或亞洲其他國家發展,目前計畫尋找在當地合作對象,同時,有意發展自有品牌,並以藝術為核心價值,呈現美學風貌。

賴英里指出,寒舍餐旅以國際五星級飯店為核心,持續深耕旅館業版圖,將以台北都會區為起點,積極拓展至台灣各縣市,除了現有以商務客為主的國際五星級酒店,明(2017)年第3季將於宜蘭礁溪推出度假型酒店;接下來,與大陸建設合作的旅館、住宅複合式大樓,預計2019年第4季落成,將推出高檔精品旅館,成為寒舍餐旅旗下第4間酒店。

賴英里進一步表示,委託經營、物業管理是目前籌備中的重要計畫,已有團隊正在籌畫自創國際五星飯店品牌,並以「品牌輸出」作為企業成長的中期目標。

寒舍餐旅執行長蔡伯翰則說明,這幾年國內飯店開出就像雨後春筍,的確前幾年大家有點過度樂觀,不過寒舍旗下飯店進行差異化,只要有國際觀光客來台、只要有住和吃的需求,這個產業不會被取代。

對於市場擔憂陸客來台減少的議題,蔡伯翰回應,陸客減少主要是少觀光團,「雖然我們有陸客,但以商務和自由行為主,影響不大」,尤其餐飲營收占比高,隨著外食持續成長,業績比較不受影響。

蔡伯翰強調,今年隨著日圓再度升值,日本來台旅客可望回升,可望同步受惠,對今年展望維持正向期待。

寒舍餐旅最近3年度營收分別為43.55億元、44.55億元和44.48億元,其中,至去年底餐飲收入已占總營收60%;稅後純益分別為3.47億元、2.84億元和3.03億元,每股稅後盈餘(EPS)分別為2.76元、2.52元和3元。

寒舍礁溪館最慢明年Q3開幕 目標房價至少7000元

鉅亨網記者王莞甯 台北  2016-04-12 16:15 


寒舍餐旅召開法說會。(圖:鉅亨網記者王莞甯攝)

寒舍餐旅(2739-TW)今(12)日召開法說會,執行長蔡伯翰表示,旗下礁溪溫泉旅館開發案將於明(2017)年第2或第3季開幕,總房間數約200間,而南京松江旅館開發案則預計於2019年第4季開幕,房間數約100間,皆定位為五星級酒店。

蔡伯翰說明,礁溪開發案共有2棟,1棟鎖定與礁溪老爺酒店和長榮鳳凰酒店(礁溪)同一等級,另一棟則主打家庭親子客群,目標房價也將參考競爭對手的表現,周末住房價格約1萬多元,全年平均約7000-7200元左右,希望可超越這個數字。

而南京松江旅館則是與大陸工程合作的複合式大樓,樓下為旅館,樓上為建案,建案在大陸建設銷售後,預計由寒舍提供管理服務。

蔡伯翰強調,寒舍是台北唯一擁有2家國際品牌的飯店業者,其中,喜達屋集團約有2000多萬的會員,可為台北喜來登提供穩定客源;而餐飲版圖上,與其他競爭同業相比,菜系更多元化是優勢,尤其寒舍艾美發行餐飲美饌卡,目前已有6500名會員,可為餐飲帶來穩定收入。

隨著景氣轉弱,去年旗下台北喜來登和寒舍艾美平均房價均小幅衰退,喜來登跌破6字頭來到5976元,而寒舍艾美也從前年的9775元跌至9490元,住房率2家同樣約70%左右,不過,客源以散客為主,喜來客團客占比約20%,寒舍艾美也只有12%。

展望今年,蔡伯翰期待平均房價能鎖住,同時,因目前餐飲營收占比逾60%,以國內消費者為主,若來台觀光客若減少,受衝擊幅度相對小。

2016年4月29日 星期五

抽籤公告:4420 光明,申購日4/29~5/4,預期價差 8.5 元/股,預期獲利率 26.56 %


這一檔標的又是一家超安靜的公司!
小編找了半天,都沒有新聞或公告可以查!
抱歉!


抽籤公告:2438 翔耀,申購日4/29~5/4,預期價差 2.1 元/股,預期獲利率 17.5 %


這一檔標的原名為『英誌』,2014年11月改名為『翔耀』;小編找了半天,發現這家公司真的是...超安靜!都沒有新聞或公告可以查!抱歉!


2016年4月26日 星期二

抽籤公告:5543 F-崇佑,申購日4/26~4/28,預期價差 ? 元/股,預期獲利率 ? %


這一檔是中國最大金屬建材廠;因為沒有在興櫃市場掛牌過,在未上市市場也沒有找到相關交易資訊,所以沒有可供參考的目標價!
投資朋友只能從過往發布的新聞和產業前景等方面來評估是否參與申購!

生醫訂單挹注,F-崇佑今年獲利成長動能增

MoneyDJ新聞 2016-04-19 12:01:18 記者 林詩茵 報導


中國最大金屬建材廠F-崇佑(5543)即將於5月9日回台上櫃,為營建產業再添新兵。董事長楊明洲(見附圖左)表示,今年看好中國大陸生技製藥、醫院等市場需求,而大型公共工程需求也持續成長,今年營收可重回成長動能;獲利則因鎮江新廠完工投產,自動化程度高,並獲淮為高新企業,在成本、稅率雙降下,全年的獲利動能將更優營收。法人則估,F-崇佑今年營收將重回12、13億元,年增10~15%,EPS則可從2.5元起跳,上看2.7元。

F-崇佑掛牌價未定,詢圈價約在22元。公司成立於2002年6月,資本額2.4億元,公司生產據點在上海松江和江蘇鎮江,主要產品為吊頂龍骨、金屬天花板、金屬隔間牆體等,營收佔比分別在45%、17%和38%。

市場部份,F-崇佑以自有品牌「Buima」及「Syntex」銷售三大產品,各別區域以中國最大,佔營收比重近5成,其次為歐洲,佔46%,亞洲新興市場佔約3%。

楊明洲表示,F-崇佑是中國最大的金屬建材廠,吊頂龍骨年產能約7000萬公尺,共有18條自動化生產線,而公司在2005年與全球第三大、歐洲最大礦棉板廠德國OWA集團進行策略聯盟,使公司產品大量銷往歐洲,營收佔比也近5成,相關市場需求看法平穩向上。

而公司較看好的產品為金屬天花板和牆體,據統計,2012~2020年,中國金屬天花板的年複合成長率高達10.1%;而金屬牆體市場,則以要求高潔淨度的工程為主,包括生技製藥廠、醫院、電子科技廠房等,據估算,2008~2014年,中國潔淨室工程複合成長率達17.5%,去年和今年預期仍有近2成的成長動能。

楊明洲表示,金屬天花板是公司新跨入的領域,去年營收佔比僅17%,今年有機會大幅成長;而牆板部份,由於中國A股、創業版等生技製藥廠商中,有高達5成為F-崇佑客戶,看好未來相關產業在中國的發展,將成為公司持續成長動能。

他進一步分析,中國近期開發全面二胎,而全中國大陸12歲以下幼童就有2.3億人,但兒童醫院卻僅有99家,幼童和婦幼醫院嚴重不足,因此擴增醫院數量成為十三五計畫的重點發展項目,預期每年將以15%年複合成長率、至2019年到達人民幣667億元的市場規模。

楊明洲認為,今年的生技製藥、醫院的持續增建,再加上中國城市化繼續帶動大型基礎建設和公共空間的需求,將是F-崇佑的營運成長動能。

實績部份,F-崇佑在SARS期間曾24小時內完成北京機場的檢驗站,奠定了公司在醫療相關工程地位;至於其他應用則包括中國的江蘇省大劇院、上海電影博物館、南京地鐵、大連地鐵、昆明長水機場、北京雁棲湖精品酒店、南京兒童醫、漯河兒童醫院等。

未來的海外市場,F-崇佑則最看好印度市場,預計將成為公司未來成長重要的動能。目前公司在印度已拿下雅加達機場T3航站、華為研究所、Reliance孟買數據資料中心、Johnson&Johnson辦公大樓…等。楊明洲透露,今年公司在印度的業績還會持續發酵,未來成長可期。

業績部份,F-崇佑去年合併營收為11.7億元,年減4.82%,但毛利率由28%提升至32%,主因公司挑選訂單,並持續透過自動化降低成長,稅後淨利3583萬元,則逆勢成長6.1%,EPS 1.49元,優於前年的1.41元。公司內部對今年營運成長有信心,並預期鎮江新廠完工將有效提升獲利表現。

法人則估,F-崇佑今年營收將成長10~15%,重回12~13億元水準,而毛利率可望維持32%,在稅率降低下,全年EPS可達到2.5元,甚至挑戰2.7元。


抽籤公告:6494 九齊,申購日4/26~4/28,預期價差 7.6 元/股,預期獲利率 28.15 %


九齊多元布局 上櫃鋪紅毯

2016-04-13 05:27 經濟日報 記者謝佳雯/台北報導

IC設計族群將再添新兵,華邦電旗下新唐轉投資的消費性IC廠商九齊(6494)將於5月上旬掛牌上櫃。以短期營運面來看,因本季是消費電子傳統旺季,法人預期,九齊本季營運將優於上季,今年也會比去年好。

九齊主要產品為語音IC與微控制器(MCU),終端應用包括語音玩具、學習機、醫療器材、電動車及家電等消費性市場;為了分散語音應用需求波動的營運風險,亦積極發展LED驅動IC、觸控控制晶片等產品,跨入小家電、裝飾及看板燈等應用領域。九齊2013年至2015年營收分別為6.99億元、7.6億元及7.47億元,毛利率則是34.28%、38.57%及40.18%,近三年稅後純益0.61億、0.65億、0.56億元,每股純益各是2.86、2.77、2.32元。

就近三年財報來看,法人關心九齊營收成長趨緩、獲利略降的現象。九齊指出,雖然公司營收成長趨緩,但毛利率續增,至去年已達到四成,只是這幾年持續增加營運規模並投入研發新品,使費用較高,獲利表現才會相對較緩。

為了提高獲利成長動能,九齊強調,現已憑藉多年耕耘語音IC設計產業基礎,由中國大陸白牌市場,逐漸切入美、日玩具品牌客戶市場,同時逐步擴增智慧家電、電動車等新市場。九齊將進入32位元微控制領域,目前「NX1000系列」已完成開發,除用以切入高階語音玩具市場外,還會進入高檔電動車和智慧家電領域,預期明年下半年貢獻營運。


抽籤公告:1776 展宇,申購日4/26~4/28,預期價差 5 元/股,預期獲利率 18.52 %


展宇營運 估兩位數成長

2016-04-19 05:45 經濟日報 記者陳美玲/台北報導

展宇科技材料(1776)預計5月9日上市,董事長劉漢瀛昨(18)日表示,環保樹脂是未來五年市場主流,加上越南市場擁有跨太平洋夥伴協定(TPP)題材,與新產能將陸續開出,他預期今年營運有望出現兩位數成長。

展宇去年營收22.9億元,毛利率為23%,每股稅後純益2.1元,預計本月下旬推動新股申購作業,下月9日上市,詢圈價約23~27元。劉漢瀛表示,展宇為PU(聚氨酯)合成樹脂供應商,屬化工產業之中間原料商,主要銷售產品為PU樹脂(包括溶劑型PU樹脂、水性PU樹脂、無溶劑PU樹脂、PU硬化劑)及TPU塑粒。

劉漢瀛分析,目前展宇銷售產品主要應用在下游各式鞋類、機能布料、家具、建材、紡織與合成皮等產品,其中鞋類及紡織最大宗,占營收比重約55%,約六成終端客戶為Nike、Adidas及New Balance等國際運動品牌大廠。
劉漢瀛表示,目前集團在亞太市場布局有成,其中越南市場將搭著TPP題材發酵,預計效應將在明年爆發。

2016年4月18日 星期一

抽籤公告:1464 得力,申購日4/18~4/20,預期價差 6.2 元/股,預期獲利率 22.14 %


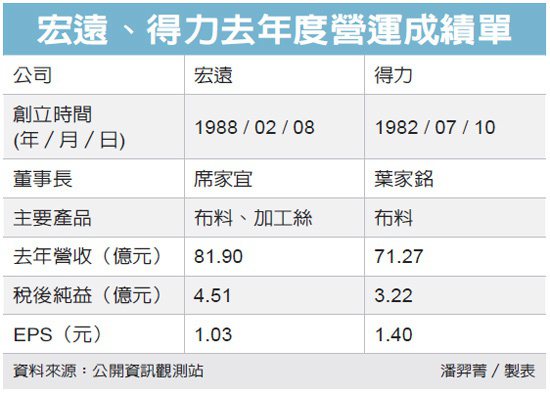
宏遠、得力 今年營運衝

2016-04-04 04:38 經濟日報 記者潘羿菁/台北報導

織布廠宏遠(1460)、得力今年營運動能樂觀,受惠於主力客戶積極拓展據點,拉抬訂單需求,目前兩家公司主力客戶提出今年上半年採購狀況,將會比去年同期成長,法人估計,今年宏遠、得力目標年度營收要年成長逾一成,一旦達陣,將雙雙創下歷年營收高峰。

宏遠表示,目前主力客戶採購狀況仍相當樂觀,其中,戶外通路品牌客戶今年在全球積極拓點,並設下一天一店布局進度,勢必讓宏遠業績水漲船高。

宏遠透露,今年上半年營運將會比去年同期增長,現階段正在與客戶洽談下半年訂單,根據客戶匡列採購額度來看,下半年訂單也偏向樂觀。宏遠1日收盤15.9元,上漲0.05元。

宏遠去年度營收為81.9億元,法人估計,今年營收目標勢必會站上90億元大關,年增逾一成。此外,宏遠去年以來也積極布局針織市場,法人估計,今年宏遠針織布料占營收比有望超過一成。

得力營運動能也同樣樂觀,公司表示,現階段工廠稼動率均滿載,主要出貨今年秋冬季度產品,也與客戶正在洽談明年春夏季度訂單。

法人表示,Under Armour、Adidas與日本平價服飾為得力前三大客戶,雖然外界對於UA動能偏緩略有疑慮,不過近月以來Adidas業績長紅,加上日系品牌客戶也積極擴展據點,帶動客戶對於訂單需求量。

此外,今年得力與台南企業組成聯盟,藉由得力引介運動品牌客戶,增加台南企業工廠訂單,同時,得力也會增加與客戶的黏著度,法人認為,最快今年4月營收將可以看到成效。

圖/經濟日報提供